


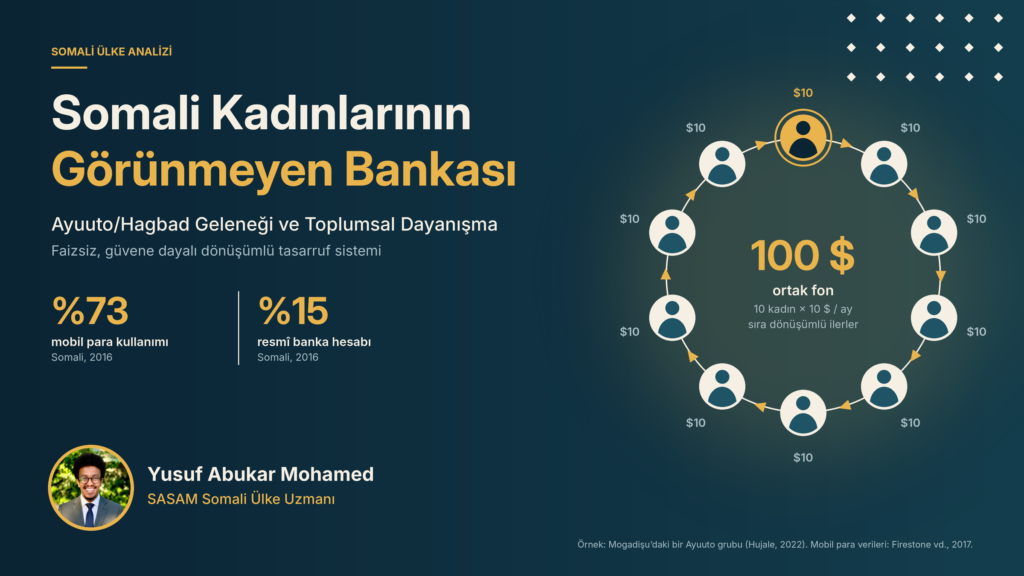
Somali, genellikle iç savaş, terör, kuraklık ve sınırlı devlet kapasitesi gibi sorunlar üzerinden ele alınmaktadır. Bu sorunlar ülkenin toplumsal yaşamını önemli ölçüde etkilemekle birlikte, yalnızca krizlere odaklanan bir yaklaşım Somali halkının kendi imkânlarıyla geliştirdiği dayanışma mekanizmalarını arka planda bırakmaktadır. Bu mekanizmaların dikkat çekici örneklerinden biri, Somali toplumunda “Ayuuto” veya “Hagbad” olarak bilinen, karşılıklı güvene dayalı ve faizsiz çalışan bir dönüşümlü tasarruf sistemidir. Ayuuto, birikimlerin ortak bir fonda toplanmasının ötesinde, kadınların hane ihtiyaçlarını karşılamalarını, küçük işletmelerini sürdürmelerini ve kriz dönemlerinde birbirlerine destek olmalarını sağlayan yerel bir dayanışma mekanizmasıdır (Hujale, 2022).
Bu çalışma, Ayuuto/Hagbad geleneğinin kadınların ekonomik faaliyetleri ve toplumsal dayanışma ilişkileri açısından taşıdığı önemi incelemektedir. Bu çerçevede Somali kadınları, yalnızca savaş ve yoksulluktan etkilenen kişiler olarak değil, ekonomik yaşamın sürdürülmesine katkıda bulunan ve krizlere karşı yerel çözümler geliştiren aktörler olarak da ele alınmaktadır.
Ayuuto/Hagbad nedir?
Akademik literatürde dönüşümlü tasarruf ve kredi birlikleri (rotating savings and credit associations, ROSCA), üyelerin düzenli aralıklarla ortak bir fona katkıda bulunduğu ve toplanan tutarın her dönemde bir üyeye verildiği düzenlemeler olarak tanımlanmaktadır. Ardener’in (1964) karşılaştırmalı çalışması, bu birliklerin işleyişini ve toplumsal bağlamını inceleyen klasik araştırmalardan biridir.
Somali’de bu uygulama Ayuuto veya Hagbad olarak bilinir. Hujale’nin (2022) aktarımında, “Ayuuto” sözcüğünün “yardım” anlamına gelen İtalyanca “aiuto” sözcüğünden türediği belirtilmektedir.
Uygulamanın toplumsal önemi, sözcüğün kökeninden daha geniş bir çerçevede anlaşılabilir. İşleyiş şöyledir: Katılımcılar, üzerinde uzlaşılan aralıklarla ortak bir fona katkıda bulunur; toplanan tutar, belirlenen sıra çerçevesinde bir üyeye aktarılır. Döngü, tüm üyeler ortak tutarı alana kadar devam eder. Hujale’nin (2022) aktardığı örneklerde Ayuuto grupları, birbirini tanıyan ve benzer yaşam deneyimlerini paylaşan kadınlardan oluşmaktadır. Bu grupların işleyişinde karşılıklı güven ve üyelerin katkı yükümlülüklerini yerine getireceklerine ilişkin beklenti belirleyici bir rol oynamaktadır.
Bu yönüyle Ayuuto, resmî bankacılık sisteminin küçük ölçekli bir karşılığı olarak değerlendirilmemelidir. Resmî finans kuruluşlarında önem taşıyan belgelendirme ve teminat koşullarının yerine, Ayuuto gruplarında üyeler arasındaki tanışıklık ve güven ilişkisi öne çıkmaktadır (Hujale, 2022). Böylece sınırlı bireysel birikimler, toplumsal ilişkiler aracılığıyla ortak bir finansal kaynağa dönüştürülebilmektedir.
Kadınların görünmeyen bankası
Başlıktaki “banka” ifadesi bir benzetmedir. Ayuuto, bankanın küçük ölçekli bir kopyası değildir; resmî finans sisteminin kadınlara yeterince ulaşmadığı yerlerde, güven ve karşılıklılık temelinde benzer bir tasarruf işlevi gören ve çoğu zaman dışarıdan görünmeyen bir düzenlemedir.
Çatışma ve yerinden edilme, Somali’de birçok kadının hane geçimindeki sorumluluklarını artırmıştır. Ali ve Dini’nin araştırmasında, bu süreçlerin hane içi iş bölümünü değiştirdiği ve araştırmaya katılan birçok kadının ailesinin geçimini sağlayan başlıca kişi hâline geldiği belirtilmektedir. Bununla birlikte, kadınların gelir elde ettikleri faaliyetlerin önemli bir bölümü güvencesiz, geçici veya küçük ölçekli kayıt dışı işlerden oluşmaktadır (Ali ve Dini, t.y.).
Somali Ulusal Ekonomi Konseyi, finansmana sınırlı erişimi, teminat koşullarını, eğitim eşitsizliklerini ve geleneksel toplumsal rolleri kadınların ekonomik katılımının önündeki başlıca engeller arasında değerlendirmektedir. Raporda, finans kuruluşlarının talep ettiği teminatların ve kapsamlı belgelerin, kendi adına kayıtlı varlıklara erişimi sınırlı olan kadınlar açısından önemli güçlükler oluşturduğu belirtilmektedir. Erkek kefil talebi de kadınların finansmana erişimini zorlaştıran uygulamalar arasında ele alınmaktadır (Somali Ulusal Ekonomi Konseyi [NEC], 2024).
Ayuuto’nun önemi, bu finansal erişim engelleri karşısında daha belirgin hâle gelmektedir. Teminat ve belge şartının aranmaması, bankacılık hizmetlerine erişimi sınırlı olan kadınların ortak bir tasarruf havuzundan yararlanmasını kolaylaştırır (Hujale, 2022).
Ayuuto aracılığıyla erişilen toplu tutarlar, kadınların küçük ölçekli ekonomik faaliyetlerini destekleyebilmektedir. Ali ve Dini’nin araştırmasında, Somaliland’daki bazı kadınların Ayuuto grupları aracılığıyla sağladıkları kaynakları giysi ve ev eşyası satışına yönelik işletmelere yatırdıkları belirtilmektedir (Ali ve Dini, t.y., ss. 5–6).
Tasarruftan girişimciliğe
Ayuuto’nun girişimcilik açısından önemi, küçük katkıların işletmeler için kullanılabilecek toplu tutarlara dönüştürülmesinden kaynaklanmaktadır. Bu kaynak, küçük ölçekli ticari faaliyetlere başlanmasını veya mevcut işletmelerin stoklarını yenilemesini destekleyebilir. Dolayısıyla sistem, tek başına biriktirilmesi güç olan tutarlara belirli bir dönemde erişim sağlayarak kadınların ekonomik faaliyetlerini sürdürmelerine katkıda bulunabilmektedir (Hujale, 2022; Ali ve Dini, t.y.).
Hujale’nin (2022) Mogadişu’daki ülke içinde yerinden edilmiş kadınlara ilişkin saha haberinde, on kadının her birinin aylık 10 dolar katkıda bulunduğu ve toplanan 100 doların dönüşümlü olarak bir üyeye verildiği bir Ayuuto grubu anlatılmaktadır. Haberde ayrıca, küçük bir bakkal dükkânını kapatma riskiyle karşılaşan bir üyeye grubun ortak fondan borç verdiği ve geri ödemenin küçük tutarlarda yapıldığı belirtilmektedir. Bu örnek, bazı gruplarda dönüşümlü dağıtıma ek olarak acil ihtiyaçlara yönelik borç verme düzenlemelerinin de uygulanabildiğine işaret etmektedir.
Africa Enterprise Challenge Fund tarafından yayımlanan Kapsayıcı Büyüme için Finans (Finance for Inclusive Growth, FIG) programının ara değerlendme raporunda, kadın işletme sahiplerinin grup kredilerini aşina oldukları Ayuuto düzenine benzettikleri belirtilmektedir. Raporda Ayuuto, karşılıklı güvene dayalı, faizsiz ve çoğunlukla birbirini tanıyan kadınlar tarafından yürütülen bir tasarruf mekanizması olarak tanımlanmaktadır (Research Care Africa, 2023). Bu benzerlik, geleneksel dayanışma pratiklerinin, mikrofinans programlarının yerel bağlamda anlaşılmasını kolaylaştırabilecek bir referans oluşturduğunu göstermektedir.
Ancak kadın girişimcilerin karşılaştığı tüm finansman sorunlarının Ayuuto aracılığıyla çözülmesini beklemek gerçekçi değildir. Ortak fonun büyüklüğü, üyelerin katkıda bulunabilme kapasitesiyle sınırlıdır. Düşük ve düzensiz gelir koşullarında sağlanan tutarların temel ihtiyaçlara yönelmesi, işletmelerin büyümesi için kullanılabilecek kaynakları kısıtlayabilmektedir (Hujale, 2022). Bu nedenle Ayuuto, resmî finansmanın tüm işlevlerini üstlenen bir alternatif olarak değil, kadınların tasarrufa ve toplu kaynağa erişimini destekleyen tamamlayıcı bir mekanizma olarak ele alınmalıdır.
Paranın ötesinde toplumsal dayanışma
Ayuuto’nun ekonomik işlevi, toplumsal işlevinden ayrı değerlendirilemez. Düzenli toplantılar, katkıların toplanmasının yanı sıra aile, eğitim, sağlık, güvenlik ve geçim sorunlarının paylaşılmasına da olanak tanır. Hujale’nin (2022) aktardığı Mogadişu örneğinde kadınlar, kamp güvenliği ve çocuklarının eğitimi hakkında görüş alışverişinde bulunmakta, birbirlerini dinlemekte ve ihtiyaç duyduklarında birbirlerine destek olmaktadır.
Bu bağlamda Ayuuto, ekonomik kaynaklarla toplumsal ilişkileri bir araya getiren bir mekanizma olarak görülebilir. Düzenli katkı yükümlülüğü tasarrufun sürekliliğini desteklerken, ortak tutarın farklı dönemlerde farklı üyelere aktarılması karşılıklı sorumluluk ilişkisi oluşturur. Sistemin devamlılığı, üyelerin kendi sıralarındaki tutarı aldıktan sonra da katkı vermeyi sürdürmelerine bağlıdır. Böylece bireysel tasarruf, ortak bir sorumluluk düzeni içinde gerçekleşmektedir.
Bu dayanışma, sosyal koruma hizmetlerine veya insani yardıma erişimin sınırlı olduğu koşullarda daha da önem kazanmaktadır. Bununla birlikte, Ayuuto’nun her üyeye ihtiyaç duyduğu anda ödeme sağlayan bir acil yardım fonu olmadığı dikkate alınmalıdır. Beklenmedik giderlere karşı destek sunulup sunulamayacağı, ödeme sırasına ve grubun esneklik sağlayan iç düzenlemelerine bağlıdır. Birleşmiş Milletler Gıda ve Tarım Örgütü’nün (FAO) RECOVER projesine ilişkin açıklamasında, Ayuuto ve köy tasarruf-kredi gruplarının finansmana erişim ve şoklara karşı dayanıklılık açısından taşıdığı önem vurgulanmaktadır (FAO, 2024).
Bu çerçevede Ayuuto’nun toplumsal dayanıklılığa katkısı iki düzeyde ele alınabilir. İlk olarak sistem, grup içi düzenlemelerin elverdiği ölçüde, hanelerin belirli giderleri karşılayabilecek toplu kaynaklara erişimini destekler. İkinci olarak, düzenli etkileşim kadınların sorunlarını paylaşabilecekleri bir destek ortamı oluşturur. Dolayısıyla Ayuuto’nun işlevi yalnızca dağıtılan tutarlar üzerinden değil, üyeler arasında sürdürülen güven ve dayanışma ilişkileri üzerinden de değerlendirilmelidir.
Dijitalleşme ve değişen finansal çevre
Somali’de mobil para hizmetleri, resmî bankacılığa erişimin sınırlı olduğu bir finansal ortamda yaygınlaşmıştır. Firestone ve arkadaşlarının (2017) aktardığı 2016 yılı araştırmasında, mobil para kullanım oranının yüzde 73, resmî banka hesabı sahipliğinin ise yüzde 15 olduğu belirtilmektedir. Aynı araştırmada, 16 yaşın üzerindeki Somalililerin yüzde 88’inin en az bir SIM karta (abone kimlik modülü) sahip olduğu ve SIM kart sahiplerinin yüzde 83’ünün mobil para kullandığı kaydedilmektedir. Bu veriler güncel kullanım düzeyini yansıtmamaktadır; ancak mobil paranın Somali’nin finansal yapısında erken bir dönemde kazandığı ağırlığı göstermektedir.
Telesom’un ZAAD, Hormuud Telecom’un EVC Plus, Somtel’in e-Dahab ve Golis Telecom’un SAHAL hizmetleri, bu mobil para ekosisteminin örnekleri arasında yer almaktadır. Cep telefonu üzerinden para gönderme, ödeme yapma ve mobil hesapta bakiye tutma imkânı sunan bu hizmetler, bireysel işlemlerin yanı sıra toplumsal ilişkiler üzerinden gerçekleştirilen kaynak aktarımlarını da kolaylaştırabilmektedir.
Ayuuto/Hagbad bakımından bu altyapının önemi, ortak tasarruf düzeninin dijital ödemelerle desteklenebilmesinden kaynaklanmaktadır. Mobil transferler, üyelerin aynı fiziksel ortamda bulunmadan katkılarını iletebilmesine ve toplanan tutarın sırası gelen üyeye aktarılmasına teknik imkân sağlar. Telesom’un “Hagbaad Iga Dir” duyurusu, bu dönüşüme ilişkin bir örnek olarak değerlendirilebilir. Şirketin açıklamasında, geleneksel Hagbad süreçlerinin ZAAD üzerinden dijitalleştirilmesinin amaçlandığı belirtilmektedir. Bununla birlikte, bir hizmetin duyurulmuş olması, kadınların ekonomik güçlenmesi üzerindeki etkisinin kanıtlandığı anlamına gelmez.
Dijitalleşmenin sunduğu kolaylıklar, kadınların güvenliğini veya finansal özerkliğini kendiliğinden sağlamaz. Ali ve Dini’nin araştırmasında, görüşülen 45 kadından 39’unun resmî eğitim almadığı ve bazı katılımcıların mesaj okuma veya para gönderme gibi işlemlerde çocuklarından, yakınlarından ya da aracılardan yardım aldığı belirtilmektedir. Araştırmada ayrıca bazı kadınların kişisel şifrelerini esnafla veya mobil para acenteleriyle paylaştığı, kendi telefonuna sahip olmayan bazı katılımcıların ise transferlere erişimde başkalarına bağımlı kaldığı kaydedilmektedir (Ali ve Dini, t.y., ss. 5–6). Bu bulgular, mobil hesaba erişim ile hesap üzerinde bağımsız denetim sahibi olmanın farklı şeyler olduğunu ve ayrı değerlendirilmesi gerektiğini göstermektedir.
Bu nedenle mobil para hizmetlerine erişimin artırılması, dijital ve finansal okuryazarlık çalışmalarıyla desteklenmelidir. Mobil operatörlerin küresel birliği GSMA’nın yayımladığı yazıda, Dünya Gıda Programı (WFP) ve ilgili kamu kurumlarıyla yürütülen iş birliği kapsamında gerçekleştirilen iki eğitim turunda 300 binden fazla kadına ulaşıldığı belirtilmektedir. Aynı yazıda, eğitim sonrasında bazı kadınların mobil para hesaplarını bağımsız biçimde yönetme becerilerinin geliştiği ifade edilmektedir (Juma, 2024). Ulaşılan kişi sayısı programın erişim ölçeğini ortaya koymakla birlikte, ekonomik güçlenme üzerindeki etkisinin değerlendirilmesi ayrıca araştırma gerektirmektedir.
Bu çalışma, Ayuuto gruplarına yönelik eğitimlerde şifre gizliliği, alıcı bilgilerinin doğrulanması, işlem kayıtlarının takibi ve şikâyet mekanizmalarının kullanımı üzerinde durulmasını önermektedir.
Ayuuto’nun dijitalleşmesi, geleneksel dayanışmanın ortadan kalkması olarak değil, katkıların toplanması ve dağıtılmasında kullanılan araçların dönüşümü olarak ele alınmalıdır. Dijital kayıtlar hesap verebilirliği destekleyebilmekle birlikte, tek başına fonların adil ve güvenli yönetildiğini göstermez. Mobil para kolaylıklarının mevcut eşitsizlikleri kendiliğinden ortadan kaldırmadığına ilişkin değerlendirmeler de bu ayrımın önemini ortaya koymaktadır (Chonka vd., 2025). Esas olan, kadınların bireysel hesapları üzerindeki denetiminin ve ortak tasarrufun yönetimine katılımının korunmasıdır. Bu nedenle mobil para hizmetleri, Ayuuto’nun karşılıklılık ve toplumsal güven temelini ikame eden değil, bu temeli destekleyen araçlar olarak ele alınmalıdır.
Sistemin sınırlılıkları ve riskleri
Ayuuto’nun sunduğu imkânlar, sistemin risklerinden bağımsız olarak değerlendirilmemelidir. Hujale’nin (2022) aktardığı değerlendirmelerde, bağlayıcı sözleşmelerin veya yeterli finansal güvencelerin bulunmamasına dikkat çekilmektedir. Fonu yöneten kişinin ortadan kaybolması ya da vefat etmesi gibi durumların da ciddi riskler doğurabileceği vurgulanmaktadır. Bu nedenle üyelerin yükümlülüklerinin, kayıt düzeninin ve beklenmedik durumlarda izlenecek yöntemlerin netleştirilmesi önem taşımaktadır.
Yakın toplumsal bağlar sistemin işleyişini kolaylaştırmakla birlikte, katılımın mevcut tanışıklık ve güven ilişkilerine bağlı olması kapsayıcılık açısından sorgulanmalıdır. Güçlü yerel ağlara sahip olmayan kişilerin gruplara hangi koşullarda katılabildiği, sistemin erişilebilirliğini değerlendirmek açısından önemlidir. Hujale’nin (2022) aktardığı örnek yerinden edilmiş kadınlardan oluşan bir grubu anlatmaktadır; ancak bu kesimin ve azınlık gruplarına mensup kişilerin deneyimleri, tek bir örnekle sınırlı kalmayacak biçimde ayrıca incelenmelidir.
Düzenli katkı yükümlülüğü, düzensiz gelire sahip üyeler açısından ayrıca ele alınmalıdır. Katkıların zamanında karşılanamaması, ortak fonun işleyişinde aksamalara ve üyeler arasında anlaşmazlıklara yol açabilir. Ortak tutarı döngünün başında alan üyeler, gelecekteki katkı yükümlülükleri karşılığında kaynağa erken erişirken, tutarı son aşamada alan üyeler açısından sistem düzenli tasarruf işlevi görmektedir. Bu nedenle ödeme sırasının belirlenmesi, acil ihtiyaçlara ilişkin düzenlemeler ve anlaşmazlık çözüm yöntemleri, sistemin adil bir şekilde işleyişi açısından önem taşımaktadır.
Son olarak, Ayuuto’nun dayanışma temeli, kamu kurumlarının sosyal koruma ve finansal kapsayıcılık alanındaki sorumluluklarını ortadan kaldırmaz. Kadınların öncülüğündeki dayanışma ağlarının, kamu kurumlarının ve finans kuruluşlarının hizmet sunumundaki eksiklikleri sürekli olarak telafi etmesi beklenmemelidir. Yerel mekanizmaların desteklenmesi ile kamusal sorumlulukların kadınlara devredilmesi arasında açık bir ayrım gözetilmelidir.
Sonuç
Ayuuto/Hagbad geleneği, Somali kadınlarının sınırlı bireysel birikimlerini ortak bir fon altında değerlendirmelerine imkân sağlayan yerel bir dayanışma mekanizmasıdır. Hane giderlerinin karşılanması, küçük işletmelerin desteklenmesi ve toplumsal destek ilişkilerinin sürdürülmesi, sistemin birbiriyle bağlantılı işlevlerini oluşturmaktadır.
Bu yönüyle Ayuuto, Somali toplumunun yalnızca krizlerden etkilenen değil, bu krizlere karşı kendi kaynaklarını harekete geçirebilen bir toplumsal yapıya sahip olduğunu gösteren örneklerden biridir.
Bununla birlikte, sistemin işlevleri idealize edilmemelidir. Fon yönetimine ilişkin güvenceler, katkıların sürekliliği, ödeme sırasının adaleti ve gruplara katılım koşulları dikkate alınması gereken başlıca meselelerdir. Dijitalleşme de bu sorunları kendiliğinden çözmemekte; kadınların hesapları üzerindeki denetimi ve dijital okuryazarlık becerileri açısından yeni ihtiyaçlar doğurmaktadır.
Dolayısıyla amaç, Ayuuto’yu resmî bankacılığın yerine geçirmek değil; yerel dayanışma niteliğini koruyarak güvenliğini, kapsayıcılığını ve ekonomik faaliyetleri destekleme kapasitesini geliştirmektir. Somali kadınlarının bu “görünmeyen bankasını” anlamak, ülkeye yalnızca çatışma ve kırılganlık üzerinden değil, dayanışma, girişimcilik ve yerel çözüm üretme kapasitesi üzerinden de bakmayı mümkün kılar.
Yusuf Abukar Mohamed
SASAM Somali Uzmanı
________________
Kaynakça
Ali, F. A. ve Dini, S. (t.y.). Gender analysis of digital financial inclusion and women’s economic empowerment: Somali women’s experiences. World Food Programme. https://executiveboard.wfp.org/es/document_download/WFP-145253
Ardener, S. (1964). The comparative study of rotating credit associations. Journal of the Royal Anthropological Institute of Great Britain and Ireland, 94(2), 201–229.
Chonka, P., Sahgal, G. ve Wasuge, M. (2025). Mobile money, (dis)empowerment and state reconstruction in Somalia’s conflicted digital economy. International Affairs, 101(1), 117–136. https://doi.org/10.1093/ia/iiae273
Firestone, R., Kelly, T. ve Rifon, A. (2017, 25 Mayıs). A game changer—the prospects and pitfalls of mobile money in Somalia. Nasikiliza. https://blogs.worldbank.org/en/nasikiliza/a-game-changer-the-prospects-and-pitfalls-of-mobile-money-in-somalia
Food and Agriculture Organization of the United Nations. (2024, 24 Nisan). USAID-funded reducing communities’ vulnerability to external shocks (RECOVER) project. https://www.fao.org/somalia/news/details/USAID-funded-Reducing-Communities-Vulnerability-to-External-Shocks-(RECOVER)-Project/en
Hujale, M. (2022, 8 Nisan). Ayuuto: The Somali female social lending manual on braving crisis. Al Jazeera. https://www.aljazeera.com/features/2022/4/8/ayuuto-the-somali-female-social-lending-manual-on-braving-crisis
Juma, I. (2024, 25 Temmuz). Empowering Somali women through mobile: Digital and financial literacy in humanitarian settings. Mobile for Development. https://www.gsma.com/solutions-and-impact/connectivity-for-good/mobile-for-development/blog/empowering-somali-women-through-mobile-digital-and-financial-literacy-in-humanitarian-settings/
National Economic Council of Somalia. (2024). Assessment of women’s economic participation in Somalia. https://nec.gov.so/wp-content/uploads/2024/10/Women-Economic-Participation.pdf
Research Care Africa. (2023). Mid-term evaluation of the Finance for Inclusive Growth (FIG) programme in Somalia: Final report. Africa Enterprise Challenge Fund. https://www.aecfafrica.org/wp-content/uploads/2023/09/FINAL-MTR-REPORT–FIG-SOMALIA-.pdf