


Yirmi birinci yüzyılın stratejik tesislerini yalnızca limanlarda, petrol rafinerilerinde, enerji santrallerinde veya savunma fabrikalarında aramak artık yeterli değil. Günümüzde veri merkezleri de devletlerin ekonomik kapasitesini, teknolojik bağımsızlığını, kurumsal hafızasını ve ulusal güvenliğini taşıyan kritik altyapılar hâline geliyor.
Bir veri merkezini yalnızca soğutulan sunucu raflarından ibaret görmek, petrol rafinerisini yalnızca boru ve tanklardan oluşan bir tesis olarak değerlendirmeye benziyor. Bankacılık işlemlerinden e-Devlet hizmetlerine, sağlık kayıtlarından savunma sanayiine, elektronik ticaretten yapay zekâ uygulamalarına kadar dijital ekonominin büyük bölümü bu merkezlere dayanıyor.
Üstelik veri merkezlerinin önemi, yapay zekâ teknolojilerinin yaygınlaşmasıyla daha da artıyor. Çünkü yapay zekâ yalnızca yazılımlardan ve algoritmalardan oluşmuyor. Bu sistemlerin geliştirilmesi, eğitilmesi ve kullanıcılara hizmet sunabilmesi için güçlü işlemcilere, yüksek kapasiteli sunuculara, hızlı iletişim ağlarına ve kesintisiz elektriğe ihtiyaç duyuluyor.
Uluslararası Enerji Ajansı’nın (IEA) 2026 yılında yayımladığı verilere göre, küresel veri merkezlerinin elektrik tüketimi 2025 yılında yaklaşık 485 teravatsaat (TWh) seviyesine ulaşarak bir önceki yıla göre yüzde 17 arttı. (dünya toplam elektrik tüketiminin yaklaşık %1,5’i) Yapay zekâ odaklı veri merkezlerinde ise aynı dönemde tüketim artışı yüzde 50’yi buldu. 2026 yılı için küresel tüketimin yaklaşık 560 TWh düzeyine çıkacağı öngörülürken, 2030 yılında bu miktarın 950 TWh’ye ulaşabileceği tahmin ediliyor.
Bu veriler önemli bir dönüşüme işaret ediyor: Yapay zekâ yarışında artık yalnızca en gelişmiş algoritmaya sahip olmak değil, o algoritmayı çalıştırabilecek fiziksel altyapıyı kontrol etmek de belirleyici hâle geliyor.
Türkiye açısından da mesele yalnızca daha fazla veri merkezi kurulması değil. Asıl soru, ülkenin Avrupa ile Asya arasındaki coğrafi konumunu bir dijital hizmet ve yapay zekâ üretim avantajına dönüştürüp dönüştüremeyeceği.
Frankfurt’tan Singapur’a: Veri Merkezi Jeopolitiği
Avrupa’nın veri merkezi haritasında uzun yıllardır beş şehir öne çıkıyor: Frankfurt, Londra, Amsterdam, Paris ve Dublin. Sektörde bu merkezler, İngilizce isimlerinin baş harflerinden oluşan FLAP-D kısaltmasıyla anılıyor. Bu şehirlerin ortak özelliği yalnızca büyük veri merkezlerine sahip olmaları değil. Aynı zamanda güçlü fiber optik ağlara, uluslararası internet bağlantılarına, finans kuruluşlarına, teknoloji şirketlerine ve geniş bir müşteri tabanına ev sahipliği yapmaları.
Frankfurt’taki DE-CIX (Deutscher Commercial Internet Exchange) bunun iyi bir örneği. Dünyanın önde gelen internet trafik değişim noktalarından biri olan DE-CIX, farklı internet servis sağlayıcılarının, telekomünikasyon şirketlerinin ve bulut hizmeti sunan kuruluşların birbirleriyle doğrudan veri alışverişi yapmasını sağlıyor. Böylece internet trafiğinin gereksiz yere uzak güzergâhlardan dolaşması önleniyor ve veri iletimindeki gecikme azaltılabiliyor. Frankfurt’un Avrupa’nın önemli dijital merkezlerinden birine dönüşmesinde bu altyapının belirleyici rolü bulunuyor. Buradan çıkarılabilecek temel sonuç şu: Bir ülkenin veri merkezi kapasitesi kadar, bu merkezleri uluslararası dijital ağlara bağlayabilme yeteneği de önem taşıyor.
Singapur ise farklı bir örnek sunuyor. Güneydoğu Asya’nın finans ve ticaret merkezlerinden biri olan ülke, uluslararası denizaltı fiber kablo bağlantıları ve gelişmiş dijital hizmetler ekosistemi sayesinde bölgesel bir veri merkezi merkezi hâline geldi. Bununla birlikte sınırlı arazi ve enerji kaynakları, yeni yatırımların daha seçici biçimde değerlendirilmesini zorunlu kılıyor.
Kuzey Avrupa ülkeleri ise başka bir rekabet avantajına sahip. Finlandiya, İsveç ve Norveç gibi ülkelerde serin iklim koşulları, yenilenebilir enerji kaynakları ve gelişmiş elektrik altyapısı veri merkezi yatırımlarını destekliyor. Finlandiya’daki Google Hamina veri merkezinde ortaya çıkan atık ısının bölgesel ısıtma sistemlerinde değerlendirilmesine yönelik çalışmalar, bu tesislerin enerji politikalarıyla nasıl bütünleştirilebileceğini gösteriyor.
Bütün bu örnekler, veri merkezi yatırımlarının artık yalnızca teknoloji şirketlerinin ticari kararlarından ibaret olmadığını ortaya koyuyor. Enerji arzı, internet bağlantıları, hukuki güvenlik ve jeopolitik konum birlikte değerlendiriliyor.
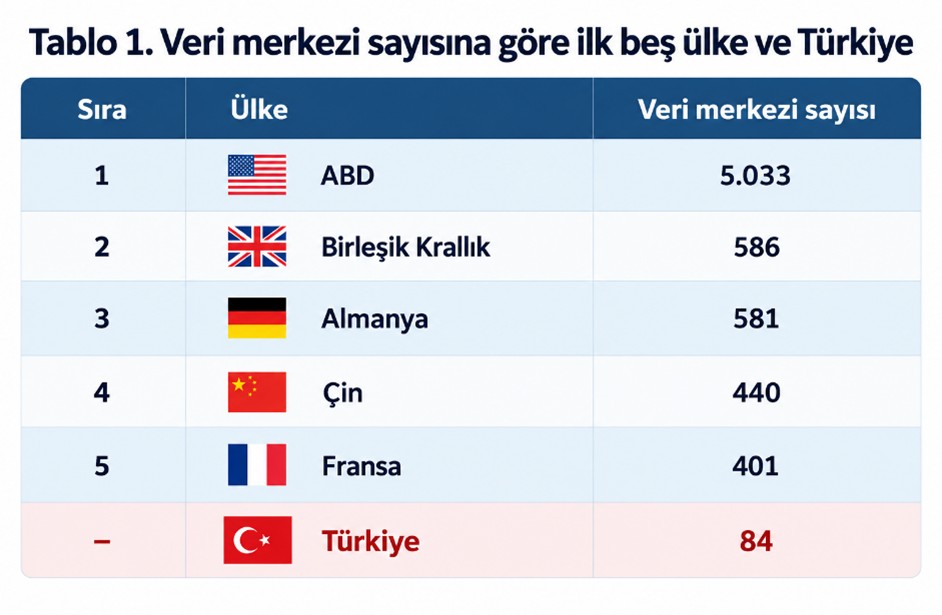
Data Center Map verileri, küresel dijital altyapının belirli ülkelerde yoğunlaştığını ortaya koyuyor. ABD’nin kayıtlı veri merkezi sayısı, kendisini takip eden dört ülkenin toplamının yaklaşık 2,5 katına ulaşıyor. Türkiye’nin aynı veritabanında 84 merkezle temsil edilmesi ise dijital altyapı kapasitesini geliştirme ihtiyacını gösteriyor. Bununla birlikte veri merkezi sayısı tek başına teknolojik gücü ölçmek için yeterli değil. Tesislerin elektrik güç kapasitesi, işlemci yoğunluğu, uluslararası bağlantıları ve yapay zekâ uygulamalarını destekleyebilme düzeyi de belirleyici. Bu nedenle Türkiye’nin hedefi yalnızca veri merkezi sayısını artırmak değil, yüksek hesaplama kapasitesine sahip, enerji verimli ve uluslararası ağlarla bütünleşmiş bir dijital altyapı oluşturmak olmalıdır.
Anadolu’nun Potansiyeli: Konya, Nevşehir ve Ankara
Türkiye, Avrupa ile Orta Doğu, Kafkasya ve Orta Asya arasında önemli bir coğrafi konuma sahip. Uluslararası fiber bağlantıların geliştirilmesi, internet trafiğinin Türkiye üzerinden daha etkin yönlendirilmesi ve yeni veri merkezi yatırımlarının Anadolu’ya yayılması, bu konumu ekonomik bir avantaja dönüştürebilir.
İstanbul’da faaliyet gösteren DE-CIX altyapısı, Türkiye’nin bölgesel internet bağlantıları bakımından belirli bir birikime sahip olduğunu gösteriyor. Ancak dijital altyapının İstanbul’da yoğunlaşması yerine Anadolu’daki farklı şehirlerin de bu ekosisteme katılması stratejik açıdan değerlendirilmeli.
Öte yandan Konya, sahip olduğu enerji potansiyeli ve coğrafi özellikleri nedeniyle dikkat çekiyor.
Konya Ovası Projesi (KOP) Bölge Kalkınma İdaresi Başkanlığının kamuoyuna yansıyan değerlendirmelerinde Konya, görece düşük sismik tehlikesi, geniş arazi imkânları ve yenilenebilir enerji potansiyeli nedeniyle güvenli veri merkezi yatırımları açısından aday şehirlerden biri olarak gösteriliyor. Bu yaklaşım, veri merkezi yatırımlarının İstanbul gibi mevcut teknoloji merkezleri dışında da geliştirilebileceğine işaret ediyor.
Konya’nın enerji alanındaki en somut avantajlarından biri Karapınar Güneş Enerjisi Santrali (GES). Yaklaşık 1.350 megavatlık (MWp) kurulu güce sahip tesis, Türkiye’nin en büyük güneş enerjisi yatırımları arasında yer alıyor. Bu kapasitenin büyüklüğünü anlamak için yıllık elektrik üretimine bakmak daha açıklayıcı. Karapınar GES’in yaklaşık 3 milyar kilovatsaat, yani 3 TWh düzeyindeki yıllık üretimi, örneğin yılda ortalama 3.000 kWh elektrik tüketen yaklaşık 1 milyon hanenin yıllık elektrik ihtiyacına eşdeğer bir enerji miktarını temsil ediyor. Bununla birlikte Karapınar örneği, Konya’da yenilenebilir enerji üretimiyle yüksek kapasiteli dijital altyapı yatırımlarının birlikte ele alınabileceğini gösteriyor. Özellikle yapay zekâ uygulamalarının artan elektrik ihtiyacı düşünüldüğünde bu avantajın önemi daha iyi anlaşılıyor.
Nevşehir ise farklı bir veri merkezi modeliyle gündeme geliyor. Ahiler Kalkınma Ajansının veri merkezi kurulmasına ilişkin fizibilite çalışmasında bölgenin kaya oyma ve yer altı yapılarının sunduğu imkânlar değerlendiriliyor. Bu tür yapıların sıcaklık koşulları ve fiziksel koruma bakımından sağlayabileceği avantajlar, özellikle veri yedekleme ve afet kurtarma sistemleri açısından önem taşıyor. Nevşehir’in potansiyeli özellikle kurumsal hafızanın coğrafi olarak dağıtılması bakımından değerlendirilebilir. Kamu kurumlarının, bankaların ve kritik şirketlerin verilerinin farklı coğrafi bölgelerde yedeklenmesi, büyük ölçekli afetler veya altyapı kesintileri karşısında hizmetlerin sürdürülebilirliğini güçlendirebilir. Bu çerçevede Nevşehir, veri depolama ve afet kurtarma hizmetleri bakımından Anadolu’daki alternatif merkezlerden biri olabilir.
Ankara ise daha farklı bir avantaj taşıyor. Rönesans Holding ile küresel veri merkezi işletmecisi Digital Realty ortaklığında Ankara’nın Temelli bölgesinde gerçekleştirilen veri merkezi yatırımının temelinin atılması, başkentin dijital altyapı alanındaki potansiyelini ortaya koyan önemli gelişmelerden biri. Anadolu Ajansının konuya ilişkin haberinde, söz konusu yatırımın Türkiye’nin dijital altyapısını geliştirmeye yönelik niteliği ve uluslararası ortaklık boyutu öne çıkıyor. Ankara’nın veri merkezi yatırımları açısından önemi yalnızca başkent olmasından kaynaklanmıyor. Merkezi kamu kurumları, üniversiteler, araştırma merkezleri ve teknoloji geliştirme bölgeleri burada önemli bir talep ve uzmanlık ekosistemi oluşturuyor. Bu nedenle Ankara, özellikle kamu hizmetleri ve yüksek güvenlik gerektiren dijital sistemler açısından önemli bir merkez hâline gelebilir.
Böyle bir planlamada Ankara’da kamu sistemleri; Konya’da yenilenebilir enerjiye yakın, yapay zekâ ve yüksek başarımlı hesaplama (HPC) kapasitesi; Nevşehir’de ise afet kurtarma ve uzun süreli veri depolama altyapıları geliştirilebilir. Yüksek başarımlı hesaplama, çok sayıda güçlü işlemcinin birlikte çalışarak bilimsel araştırmalar, mühendislik uygulamaları ve yapay zekâ gibi alanlarda karmaşık hesaplamaları yüksek hızda gerçekleştirmesini sağlayan sistemleri ifade ediyor.
Küresel Teknoloji Şirketlerinin Türkiye Hamlesi
Küresel teknoloji şirketlerinin yeni veri merkezi ve bulut altyapısı yatırımları da Türkiye açısından dikkatle izlenmesi gereken gelişmeler arasında. Alibaba Cloud’un Eylül 2026’da Türkiye’de ilk bulut bölgesini kurmaya yönelik planını açıklaması bunun örneklerinden biri. Alibaba Cloud’un Türkiye’de ilk bulut bölgesini oluşturmayı ve bu altyapıyı yaklaşık 12 ay içerisinde devreye almayı hedeflediği belirtiliyor. Şirketin aynı dönemde Finlandiya ve Hollanda gibi Avrupa ülkelerine yönelik genişleme planları da bulunuyor.
Burada kullanılan bulut bölgesi (cloud region) kavramı, bir teknoloji şirketinin belirli bir coğrafyada bulut hizmetlerini sunmak amacıyla oluşturduğu veri merkezi ve bağlantılı teknik altyapıyı ifade ediyor. Bu sistemler sayesinde şirketler verilerini depolayabiliyor, yazılımlarını çalıştırabiliyor ve yapay zekâ hizmetlerinden yararlanabiliyor.
Türkiye’de yerel bir bulut bölgesinin kurulması, bazı hizmetlerde veri iletimindeki gecikmenin azaltılmasına, şirketlerin dijital hizmetlere daha hızlı erişmesine ve yerel teknoloji ekosisteminin gelişmesine katkı sağlayabilir.
Ancak bu yatırımların ekonomik katkısı kadar hukuki ve stratejik boyutunun da değerlendirilmesi gerekiyor.
Çünkü bir verinin fiziksel olarak Türkiye’deki sunucularda tutulması, o verinin yönetimi ve erişim yetkilerinin tamamen Türkiye’de olduğu anlamına gelmeyebilir.
Örneğin ABD’nin CLOUD Act düzenlemesi, belirli koşullar altında ABD hukukuna tabi hizmet sağlayıcıların yurt dışında sakladıkları verilere ilişkin yükümlülüklerini de kapsıyor. Çin’in veri güvenliği ve kişisel bilgilerin korunmasına ilişkin mevzuatı da ilgili şirketler açısından farklı hukuki yükümlülükler oluşturabiliyor.
Burada önemli olan, yabancı bir şirketin Türkiye’de yatırım yapmasının otomatik olarak veri güvenliği riski oluşturduğu sonucuna varmak değil. Asıl mesele, hangi şirketin hangi verilere erişebildiği, şifreleme anahtarlarının kim tarafından yönetildiği, sistemlerin hangi ülkeden kontrol edildiği ve olası hukuki uyuşmazlıklarda hangi düzenlemelerin uygulanacağı.
Türkiye Dijital İpek Yolu’nun Merkezi Olabilir mi?
Türkiye’nin dijital altyapı alanındaki potansiyeli yalnızca kendi iç pazarından kaynaklanmıyor. Avrupa, Orta Doğu, Kafkasya ve Orta Asya arasında dijital bağlantı hizmetleri sunabilecek coğrafi konumu, bölgesel ölçekte yeni fırsatlar yaratabilir.
Bunun için veri merkezlerinin yanında güçlü fiber optik ağların ve internet trafik değişim noktalarının (IXP – Internet Exchange Point) geliştirilmesi gerekiyor. IXP, farklı internet servis sağlayıcılarının ve ağ işletmecilerinin veri trafiğini doğrudan birbirleriyle paylaşmasını sağlayan bağlantı merkezidir. Bu altyapı sayesinde verilerin gereksiz yere uzak ülkeler üzerinden dolaşması azaltılabilir, bağlantı gecikmeleri düşürülebilir ve internet trafiği daha verimli yönetilebilir. Gerekli internet trafik değişim noktaları ve fiber optik bağlantılar geliştirildiğinde İstanbul, Ankara ve Anadolu’daki veri merkezleri arasında daha hızlı ve güvenilir bir dijital ağ oluşturulabilir. Böyle bir ağ, yalnızca Türkiye’deki kullanıcıların ihtiyaçlarına değil, komşu ülkelerdeki şirketlerin bulut bilişim, veri depolama ve yapay zekâ hizmetlerine de cevap verebilir.
Ancak bu fırsatın değerlendirilmesi, enerji ve altyapı planlamasının birlikte yürütülmesini gerektiriyor.
Özellikle hyperscale olarak adlandırılan çok büyük ölçekli veri merkezleri, bulut bilişim ve yapay zekâ hizmetleri için yüksek miktarda işlem ve depolama kapasitesi sağlıyor. Bu tesislerin kontrolsüz biçimde büyümesi, bulundukları bölgelerde elektrik şebekesi ve su kaynakları üzerinde ilave baskı oluşturabilir.
Dolayısıyla Türkiye’nin veri merkezi politikası yalnızca yatırım miktarına veya tesislerin büyüklüğüne odaklanmamalı. Enerji verimliliği, yenilenebilir enerji kullanımı, su tüketimi ve yerel altyapı üzerindeki etkiler de değerlendirme kriterleri arasında yer almalı.
Veri Egemenliğinden Yapay Zekâ Egemenliğine
Türkiye’nin önündeki temel tercih, yabancı veri merkezi yatırımlarını kabul etmek veya reddetmekten daha kapsamlı. Asıl hedef, bu yatırımları ulusal teknolojik kapasitenin gelişmesine katkı sağlayacak bir çerçeveye oturtmak olmalı. Öncelikle veri egemenliği yalnızca verilerin Türkiye sınırları içerisinde depolanması olarak değerlendirilmemeli. Kritik kamu verilerinin hangi hukuk düzenine tabi olduğu, sistemlerin kim tarafından yönetildiği, yedekleme altyapılarının nerede bulunduğu ve verilere hangi koşullarda erişilebildiği de önem taşıyor.
İkinci olarak, veri merkezi yatırımları enerji politikalarıyla birlikte planlanmalı. Konya gibi yenilenebilir enerji potansiyeli yüksek bölgelerde yeni yatırımlar değerlendirilirken elektrik iletim kapasitesi, depolama sistemleri ve kesintisiz enerji ihtiyacı dikkate alınmalı.
Üçüncü olarak, Türkiye’nin kendi yapay zekâ ekosistemini geliştirmesine öncelik verilmeli. Üniversiteler, araştırma kuruluşları ve teknoloji şirketleri; yapay zekâ modellerinin geliştirilmesini sağlayan güçlü grafik işlem birimlerine (GPU) ve karmaşık hesaplamaların yüksek hızda gerçekleştirilmesine imkân tanıyan yüksek başarımlı hesaplama (HPC) sistemlerine ortak ve kontrollü erişim sağlayabilmeli. Bu yaklaşım, özellikle yüksek maliyetli teknolojik altyapılara tek başına yatırım yapma imkânı bulunmayan araştırma kuruluşları ve girişimler açısından önem taşıyor.
Dördüncü olarak, yabancı teknoloji şirketlerinin yatırımları yerli mühendislik kapasitesi, araştırma-geliştirme faaliyetleri ve teknoloji transferi bakımından da değerlendirilmeli. Yatırım teşvikleri yalnızca kurulan tesislerin büyüklüğüne değil, Türkiye’de oluşturulan bilgi birikimine ve ekonomik katma değere de bağlanabilir.
Son olarak, öncelik yalnızca verilerin Türkiye’de depolanmasına değil, yapay zekâ modellerinin eğitilmesini ve çalıştırılmasını sağlayan güçlü bilgisayar sistemlerinin, yani hesaplama altyapısının Türkiye’de geliştirilmesine de verilmelidir.Çünkü veriyi depolayabilmek ile o veriyi ekonomik ve teknolojik değere dönüştürebilmek aynı şey değildir.
Türkiye Veri Ambarı mı Olacak, Yapay Zekâ Üssü mü?
Dijital ekonominin geleceği giderek daha fazla fiziksel altyapıya dayanıyor. Elektrik üretimi, fiber optik ağlar, veri merkezleri ve yüksek kapasiteli işlemciler, yapay zekâ çağının birbirinden ayrı düşünülemeyecek unsurları hâline geliyor.
Türkiye bu dönüşümde önemli fırsatlara sahip.
İstanbul’un uluslararası bağlantı kapasitesi, Ankara’nın kamu ve teknoloji ekosistemi, Konya’nın yenilenebilir enerji potansiyeli ve Nevşehir’in alternatif veri depolama imkânları, ülkenin dijital altyapısının geliştirilmesi açısından değerlendirilebilir.
Alibaba Cloud gibi uluslararası şirketlerin Türkiye’ye yönelik yatırım planları da bu potansiyelin küresel teknoloji sektörü tarafından dikkate alındığını gösteriyor. Ancak yalnızca yabancı şirketlerin sunucularına ev sahipliği yapmak, Türkiye’yi kendiliğinden bir dijital güç hâline getirmeyecek.
Önemli olan, bu yatırımların yerli teknoloji üretimini, yapay zekâ araştırmalarını, veri güvenliğini ve bölgesel dijital hizmet ihracatını ne ölçüde desteklediği.
Türkiye yalnızca veri depolayan bir ülke olmayı hedeflerse küresel dijital ekonominin büyük bir veri ambarına dönüşebilir. Buna karşılık kendi hesaplama kapasitesini geliştirir, yapay zekâ altyapısını güçlendirir ve bölgesine teknoloji hizmetleri sunabilirse dijital ekonomide çok daha etkili bir konuma ulaşabilir.
Yapay zekâ çağında stratejik güç, yalnızca veriye sahip olmakla değil, o veriyi işleyebilecek teknolojiye ve altyapıya hükmedebilmekle ölçülecek.
.
Arda ÖZÇAĞLAR
SASAM Çin Uzmanı
Yazarın diğer yazıları için tıklayınız
__________________________
Kaynakça
International Energy Agency (IEA), 2026. Key Questions on Energy and AI. Küresel veri merkezi elektrik tüketimi, yapay zekâ kaynaklı talep artışı ve 2030 projeksiyonları. https://www.iea.org/reports/key-questions-on-energy-and-ai/executive-summary
DE-CIX. DE-CIX Frankfurt. Frankfurt internet trafik değişim noktası ve bağlantı altyapısına ilişkin kurumsal bilgiler. https://www.de-cix.net/
DE-CIX. DE-CIX Istanbul. Türkiye’nin internet trafik değişim altyapısı ve bölgesel bağlantı imkânları. https://www.de-cix.net/
Google. Data Centers – Hamina, Finland. Finlandiya’daki veri merkezi, enerji verimliliği ve sürdürülebilirlik uygulamaları. https://datacenters.google/
KOP Bölge Kalkınma İdaresi Başkanlığı. Konya Güvenli Veri Merkezi Kurulumu İçin Aday Şehir. Konya’nın veri merkezi yatırımları açısından değerlendirilmesi. https://www.kop.gov.tr/haber/konya-guvenli-veri-merkezi-kurulumu-icin-aday-sehir
Kalyon Enerji. Karapınar Güneş Enerjisi Santrali. Tesisin kurulu gücü ve yıllık elektrik üretimine ilişkin kurumsal bilgiler. https://www.kalyonenerji.com/
Ahiler Kalkınma Ajansı, 2024. Veri Merkezi Kurulumu Fizibilite Analizi. Nevşehir’in yer altı yapıları ve veri merkezi yatırımı potansiyeline ilişkin fizibilite çalışması. Yeni Haber, 2026. Konya Merkezli Şirketten Türkiye’nin İlk Yer Altı Veri Merkezi Geliyor. Yer altı veri merkezi girişimine ilişkin haber. https://www.yenihaberden.com/konya-merkezli-sirketten-turkiye-nin-ilk-yer-alti-veri-merkezi-geliyor/1854898/
Anadolu Ajansı, 2026. Ankara Temelli Veri Merkezi’nin Temeli Atıldı. Rönesans Holding–Digital Realty ortaklığındaki yatırım hakkında haber. https://www.aa.com.tr/tr/bilim-teknoloji/ankara-temelli-veri-merkezinin-temeli-atildi/4093632
Foreks, 23 Eylül 2026. Alibaba Türkiye’de İlk Bulut Bölgesini Kuruyor: 12 Ay İçinde Devreye Alınacak. Alibaba Cloud’un Türkiye yatırımı hakkındaki duyuru. https://www.foreks.com/haber/detay/6ab3587d24008d7d437359c4/PICNEWS/tr/alibaba-turkiye-de-ilk-bulut-bolgesini-kuruyor-12-ay-icinde-devreye-alinacak-23-09-26/
United States Congress, 2018. Clarifying Lawful Overseas Use of Data Act (CLOUD Act). Elektronik verilerin yurt dışında tutulması durumunda ABD hukukuna tabi hizmet sağlayıcıların yükümlülüklerine ilişkin düzenleme.
https://www.congress.gov/bill/115th-congress/senate-bill/2383
People’s Republic of China, 2021. Personal Information Protection Law (PIPL). Kişisel bilgilerin korunmasına ilişkin yasal düzenleme. https://en.npc.gov.cn.cdurl.cn/2021-12/29/c_694559.htm?utm_source
People’s Republic of China, 2021. Data Security Law. Veri güvenliğine ilişkin yasal düzenleme. https://en.npc.gov.cn.cdurl.cn/2021-06/10/c_689311.htm?utm_source
Datacentermap https://www.datacentermap.com/